LG에너지솔루션 주가, ESS 90GWh 기대에 3.98% 상승
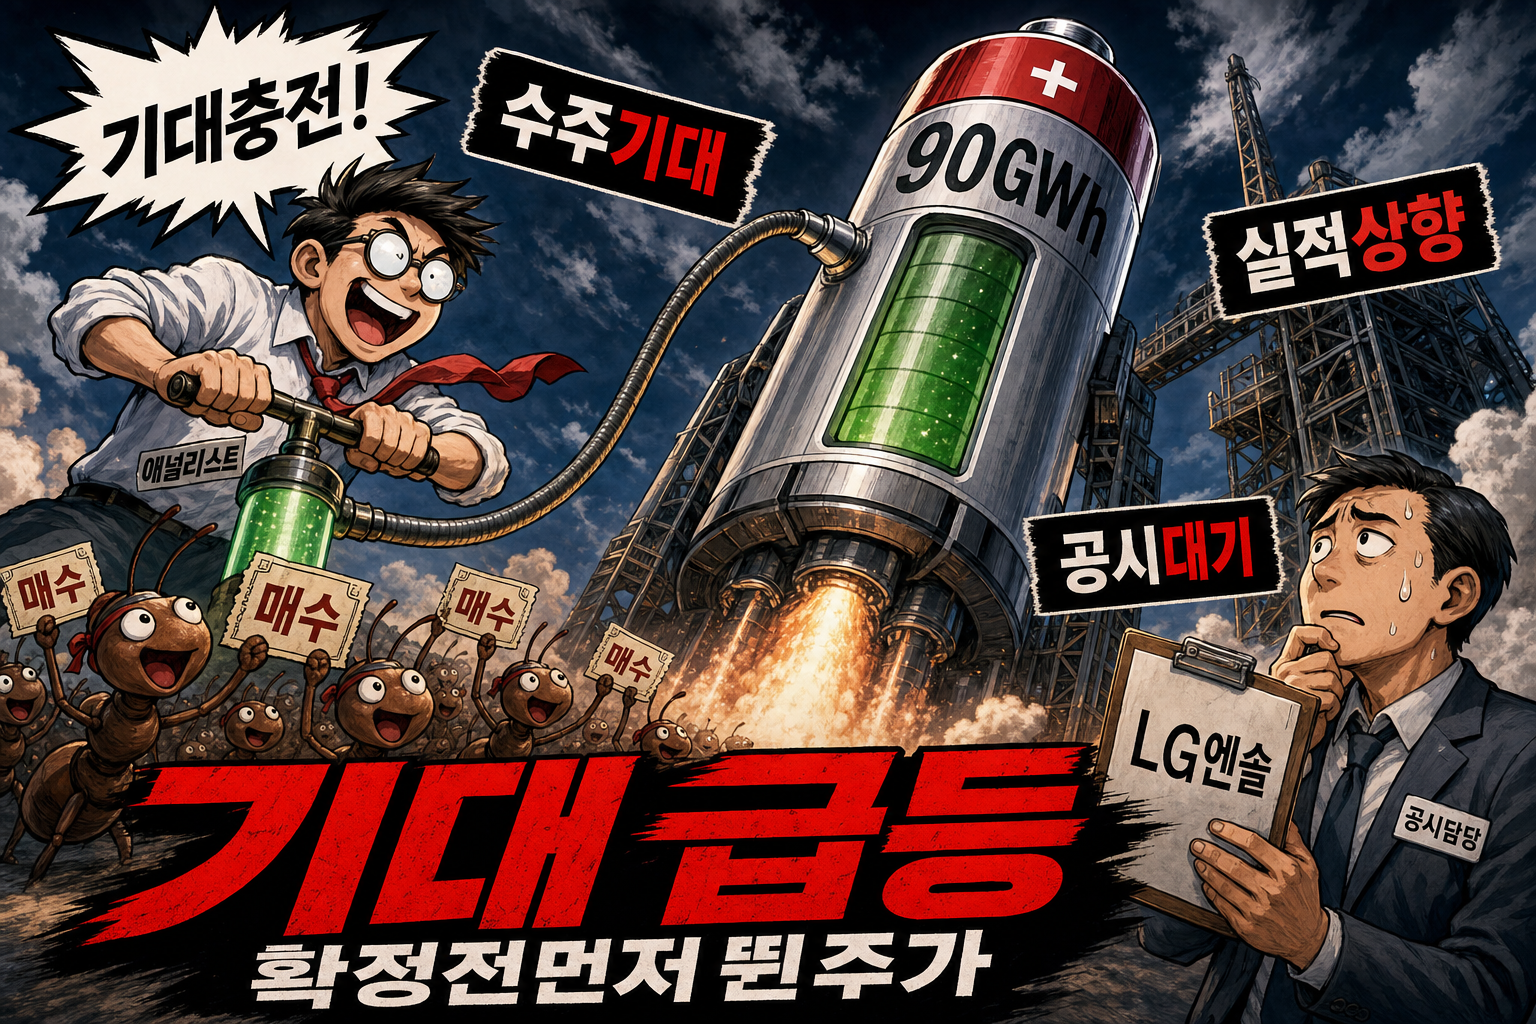
LG에너지솔루션이 15일 한국장 종가 기준 3.98% 상승했다. 상승 배경에는 ESS 수주 기대와 3분기 실적 전망 상향이 같은 날 잇따라 보도된 점이 있다. 다만 기사에 나온 ESS 90GWh는 신규 수주 확정이 아니라 올해 목표와 기대에 관한 언급이다. 따라서 이번 움직임은 주가 반응 자체보다 앞으로 공시와 실적 확인이 더 중요하게 남아 있다.
무슨 일이 있었나
15일 오전 NH투자증권이 LG에너지솔루션에 대해 투자의견 ‘매수’와 목표주가 48만원을 유지했다는 보도가 나왔다. 연합뉴스에 따르면 NH투자증권 주민우 연구원은 ESS 수주 모멘텀이 제한적이라는 오해로 주가가 부진하다며 현 구간을 매수 기회로 봤다. 같은 보도에서 올해 ESS 수주 목표 90GWh 중 상당 부분이 하반기에 집중돼 남은 기간 대규모 수주가 기대된다는 언급도 나왔다. NH투자증권은 3분기 매출액을 전년 동기 대비 51% 증가한 9조1000억원, 영업이익을 3361억원으로 전망했다. 이는 시장 평균 전망치인 매출 8조9000억원, 영업이익 2906억원을 웃도는 수치다. 오후에는 미래에셋증권이 ‘드디어 서프라이즈’라는 제목의 신규 리포트를 내고 투자의견 ‘매수’, 목표가 51만원을 제시했다는 보도가 이어졌다. 미래에셋증권은 3분기 영업이익 예상치를 기존 2230억원에서 4037억원으로 상향 조정했고, 이날 LG에너지솔루션은 수집 시점 기준 종가 3.98% 상승으로 마감했다.
숫자로 보기
| 항목 | 값 | 비고 |
|---|---|---|
| 당일 주가 등락률 | +3.98% | 15일 한국장 종가, 수집 시점 기준 |
| NH투자증권 목표주가 | 48만원 | 투자의견 ‘매수’ 유지 보도 |
| 미래에셋증권 목표가 | 51만원 | 신규 리포트 보도 |
| 올해 ESS 수주 목표 | 90GWh | NH투자증권 언급, 확정 수주 아님 |
| NH 3분기 매출 전망 | 9조1000억원 | 전년 동기 대비 51% 증가 전망 |
| NH 3분기 영업이익 전망 | 3361억원 | 시장 평균 2906억원 상회 전망 |
| 미래에셋 3분기 영업이익 전망 | 4037억원 | 기존 2230억원에서 상향 |
| 환율 민감도 | 10원당 100억원 | 원/달러 환율의 분기 영업이익 영향 추정 |
수치만 놓고 보면 이날 보도의 핵심은 단순한 목표주가 유지가 아니라 3분기 이익 추정치가 시장 평균보다 높게 제시됐다는 점이다. 특히 미래에셋증권의 영업이익 전망 상향 폭이 커서, 시장은 ESS 기대와 함께 실적 눈높이 변화를 반영한 것으로 볼 수 있다. 다만 목표주가 48만원과 51만원은 각 증권사 리포트상 전망으로 보도된 값이며 실제 주가 경로를 보장하지 않는다.
배경 이해하기
ESS는 에너지저장장치로, 전력망과 재생에너지 확대 과정에서 배터리 수요를 만드는 분야다. 전기차용 배터리 수요와 별개로 움직일 수 있어, 배터리 업체의 매출원 다변화와 공장 가동률에 영향을 준다. 이번 보도에서 NH투자증권은 ESS 수주 목표 90GWh와 남은 기간 대규모 수주 기대를 언급했지만, 기사 본문만으로 신규 수주가 확정됐다고 확인되지는 않는다. 유럽 전지 수요 측면에서는 유럽 고객의 페이스리프트 모델 판매 본격화로 유럽 공장 가동률이 60% 이상으로 회복 중이라는 내용이 보도됐다. 원통형 제품 관련 일회성 비용 우려도 언급됐으나 NH투자증권은 그 수준이 극히 미미할 것으로 관측했다. 한편 뉴스1 기사에는 ESS 수주 목표의 상당 부분이 ‘2분기’에 집중됐다는 표현이 있고, 연합뉴스 기사에는 ‘하반기’에 집중됐다는 표현이 있어 문구 차이가 있다.
채널의 읽기
이번 상승은 확정 공시보다 증권사 리포트가 제시한 ESS 수주 기대와 3분기 이익 상향이 먼저 주가에 반영된 흐름으로 본다.
첫 번째 근거는 이익 전망치의 변화다. NH투자증권은 LG에너지솔루션의 3분기 영업이익을 3361억원으로 제시해 시장 평균 전망치 2906억원을 웃돌 것으로 봤다. 미래에셋증권은 더 나아가 기존 2230억원이던 3분기 영업이익 예상치를 4037억원으로 크게 올렸다.
두 번째 근거는 실적 개선을 설명하는 여러 재료가 같은 날 함께 제시됐다는 점이다. ESS에서는 올해 수주 목표 90GWh와 남은 기간 대규모 수주 기대가 언급됐고, 유럽에서는 고객 페이스리프트 모델 판매 본격화와 공장 가동률 60% 이상 회복이 보도됐다. 환율도 원/달러 10원당 분기 영업이익 100억원의 영향을 줄 수 있는 변수로 제시됐다.
반대 신호는 수주와 비용 확인에서 나온다. ESS 신규 수주가 회사 공시나 공식 자료로 확인되지 않고, 북미 ESS 초기 가동 비용 이슈가 계속 부담으로 남는 흐름은 이번 해석을 약하게 만든다. 이 경우 주가 반응은 실적 서프라이즈 확인보다 리포트 기대가 먼저 반영된 움직임에 가까워진다.
다음 체크포인트
첫째, 오늘 저녁부터 내일 장 전까지 DART와 거래소 공시를 확인할 필요가 있다. ESS 신규 수주, 3분기 실적 가이던스, 북미 ESS 비용 이슈에 대한 확인성 공지가 나오는지가 핵심이다.
둘째, 회사 공식 IR이나 보도자료의 표현을 봐야 한다. 기사에서 언급된 ESS 90GWh는 목표와 기대의 성격이므로, 회사가 신규 수주를 어떤 방식으로 설명하는지가 중요하다.
셋째, 10월 6일로 예상되는 EU 자동차 기술위원회 관련 보도도 확인 대상이다. NH투자증권은 테슬라 FSD가 승인되면 테슬라 판매량 전망치 상향과 LG에너지솔루션 소형전지 실적 상향 조정이 가능하다고 봤다고 보도됐다.
자주 묻는 질문
Q. LG에너지솔루션이 오른 이유는 확정 수주 때문인가요?
A. 기사 기준으로는 확정 수주가 아니라 ESS 수주 기대와 3분기 이익 전망 상향이 동시에 부각된 영향으로 볼 수 있다. ESS 90GWh는 올해 수주 목표와 남은 기간 기대에 관한 언급이며, 신규 수주 확정 사실은 기사만으로 확인되지 않는다.
Q. 증권사 목표주가 48만원과 51만원은 어떻게 봐야 하나요?
A. 48만원은 NH투자증권, 51만원은 미래에셋증권 리포트상 전망으로 보도된 수치다. 이는 각 증권사의 분석 결과이지 실제 주가 흐름을 보장하는 값은 아니며, 이후 공시와 실적 발표로 가정이 검증돼야 한다.
출처
- 리포트 브리핑LG에너지솔루션, ‘드디어 서프라이즈’ 목표가 510,000원 - 미래에셋증권 — 뉴스핌
- 특징주 LG에너지솔루션, 美 대중국 배터리 견제에 3%대 상승 마감 — ebn.co.kr
- LG에너지솔루션, ESS 수주 기대감 속 매수 적기 분석 — 2news.co.kr
- NH증권 “LG엔솔, ‘ESS 수주 제한적’ 오해로 주가부진…매수기회” — v.daum.net
- NH證 “LG엔솔, ESS 수주 기대…목표가 48만원” — 뉴스1