HD현대중공업 주가 전망, 4.1조 이익에 가려진 한 가지
HD현대중공업은 조선 슈퍼사이클, 발전 엔진, 군함 수주가 한꺼번에 거론되며 다시 검색대에 올랐습니다. 표면적으로는 2026년 영업이익 4.1조원이라는 증권사 평균 추정이 핵심입니다. 다만 주가가 이 숫자를 그대로 따라갈지는 별개입니다. 이 글은 커지는 이익 기대와 파업·미확정 풍문이라는 걸림돌 중 무엇을 더 확인해야 하는지 정리합니다.
증설·발전엔진·RORO선 수주가 9월에 겹쳤다
9월 23일 삼성증권은 ‘기다려왔던 증설, 드디어 발표’ 리포트를 냈고, 9월 17일 SK증권도 ‘발전 엔진으로 또 성장한다’고 제시했습니다. 증설과 엔진 모멘텀이 다시 전면에 올라온 시점입니다. 디지털투데이는 HD현대중공업이 유럽 선사와 RORO선 2척, 3,362억원 규모 수주를 했다고 보도했습니다. 핀포인트뉴스는 데이터센터가 발전 엔진 시장에 불을 붙였고 HD현대중공업이 증설에 나섰다고 전했습니다. 한국경제는 군 함정 수주가 이어지고 있다고 보도했습니다. 머니투데이는 연간 수주 목표를 초과 달성했다는 점도 전했습니다. 결국 지금의 관심은 단일 수주보다 조선·엔진·방산 수요가 2026년 이익 추정으로 연결될 수 있느냐에 모입니다.
숫자로 보기
| 항목 | 값 | 비고 |
|---|---|---|
| 종가 | 455,500원 | 수집 시점 네이버 증권 기준 |
| 시가총액 | 46.6조원 | 대형 조선주로 평가받는 규모 |
| 52주 고가 대비 | 768,000원의 59% | 고점 대비 낮은 구간 |
| 2023년 매출·영업이익 | 12.0조원·1,786억원 | 영업이익률 1.49% |
| 2024년 매출·영업이익 | 14.5조원·7,052억원 | 영업이익률 4.87% |
| 2025년 매출·영업이익 | 17.6조원·2.0조원 | 영업이익률 11.59% |
| 2026년 증권사 평균 추정 | 매출 24.8조원·영업이익 4.1조원 | 추정치, 영업이익률 16.38% |
| PER | 17.32배·추정 기준 14.47배 | 이익 증가가 반영되면 배수가 낮아지는 구조 |
| 수급 | 외국인 5일 +32,181주·20일 -261,042주, 기관 20일 +29,376주 | 외국인 보유 13.73% |
2025년 매출 17.6조원은 2024년 14.5조원보다 커져 수주 호황이 장부 숫자로 들어오는 구간이라는 뜻입니다. 2025년 영업이익률 11.59%는 2024년 4.87%에서 크게 올라, 같은 매출을 올려도 회사에 남는 돈이 많아졌다는 의미입니다. 2026년 영업이익 4.1조원 추정은 올해 2.0조원에서 한 번 더 뛰는 그림이지만, 아직 확정 실적이 아니라 증권사 평균 추정입니다. PER이 17.32배에서 추정 기준 14.47배로 낮아지는 구조는 이익이 예상대로 커질 때만 설득력을 얻습니다.
46.6조 시총이 요구하는 실적 확인과 생산 변수
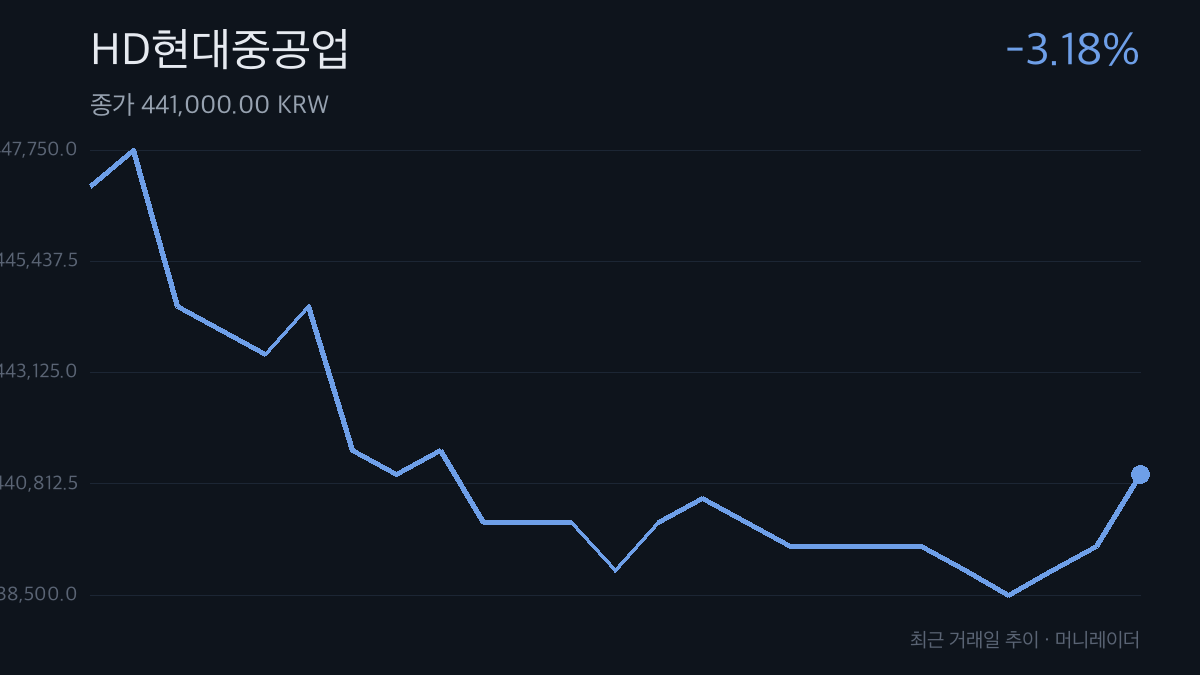
가장 큰 변수는 생산입니다. 헤럴드경제는 노조가 9월 11일과 14–15일 각각 4시간, 18일 7시간 파업을 진행했고, 추석 연휴 이후 조선업종노조연대 공동파업을 포함한 투쟁을 예고했다고 보도했습니다. 조선업은 납기와 공정이 중요해 파업이 길어지면 이익 추정의 신뢰도에 영향을 줄 수 있습니다. 미확정 풍문도 단기 변동성 요인입니다. 재경일보는 9월 23일 오후 2시 30분 주가가 444,500원으로 전 거래일보다 2.41% 하락했고, 단일판매·공급계약 공시에도 ‘미확정’ 답변이 투자심리를 위축시켰다고 보도했습니다. 밸류에이션도 확인을 요구합니다. PER 17.32배, 추정 기준 PER 14.47배는 이익 증가를 전제로 낮아지는 숫자인데, 같은 날 한화오션 -1.1%, HD한국조선해양 -1.33%, 삼성중공업 -0.73%, HD현대마린솔루션 -1.23%로 업종 전반이 약했습니다. 외국인 수급도 5일은 +32,181주지만 20일은 -261,042주라 아직 방향이 완전히 바뀌었다고 보기 어렵습니다.
채널의 읽기
주도주 후보 — 머니레이더의 읽기는 이렇습니다 — 단기 잡음은 크지만 증설과 엔진, 수주가 2026년 증권사 평균 추정 영업이익 4.1조원까지 이어지는 구조라 주도주 후보로 봅니다.
근거는 두 가지입니다. 첫째, 2026년 증권사 평균 추정 영업이익 4.1조원, 영업이익률 16.38%로 2025년보다 이익 레벨업이 이어진다는 점입니다. 둘째, 9월 중 증설·발전엔진·수주 관련 리포트와 보도가 연달아 나오며 ‘왜 지금’의 계기가 생겼다는 점입니다. 반증 신호는 분명합니다. 추석 연휴 이후 파업이 장기화돼 생산 차질이나 납기 지연 보도가 나오는 것이 이 읽기의 반증 신호입니다.
다음 체크포인트
첫째, 풍문 또는 보도에 대한 ‘미확정’ 해명이 확정 공시로 바뀌는지 다음 후속 공시에서 확인해야 합니다. 기사만으로 계약을 확정 사실처럼 해석하면 안 됩니다. 둘째, 노조의 추석 연휴 이후 조선업종노조연대 공동파업 포함 투쟁이 실제 생산 차질·납기 지연 보도로 이어지는지 추석 연휴 이후 확인해야 합니다. 셋째, 2026년 9월 분기 증권사 평균 추정 매출 6.1조원, 영업이익 1.0조원, 영업이익률 16.63% 흐름이 유지되는지 2026년 3분기 잠정실적 또는 실적 발표에서 봐야 합니다.
HD현대중공업 검색자가 자주 묻는 질문
Q. HD현대중공업 주가가 52주 고가보다 낮은 이유는 무엇입니까? A. 수집 시점 종가는 455,500원으로 52주 고가 768,000원의 59% 수준입니다. 이익 추정은 커졌지만 파업, 미확정 풍문, 업종 동반 약세, 외국인 20일 기준 -261,042주 흐름이 함께 작용하고 있습니다.
Q. 2026년 영업이익 4.1조원은 확정된 숫자입니까? A. 아닙니다. 2026년 매출 24.8조원, 영업이익 4.1조원은 증권사 평균 추정치입니다. 실제 숫자는 수주 공시, 생산 차질 여부, 2026년 3분기 잠정실적 또는 실적 발표로 확인해야 합니다.
이 글은 투자 권유가 아니며, 투자 판단과 책임은 본인에게 있습니다.
출처
- “80만원→40만원, 주가 보고 화들짝” 차라리 삼전닉스를 샀어야…‘반토막’ 난 현대중 어쩌다 — v.daum.net
- 특징주 HD현대중공업, 계약 공시에도 주가 하락…미확정 풍문에 투자심리 위축 : 기업주식정보 — 재경일보
- uae 바카라 원전 에 대한 진실: 흥미로운 사실과 통찰력 있는 분석 — Histoire pour tous
- HD현대중공업 2.28% 하락…고수익 선박 매출 전환 속도 주목 — 잡포스트
- HD현대중공업, 유럽 선사와 RORO선 2척 3362억원 수주 — 디지털투데이