삼성전기 주가 전망, PER 115.6배에도 얼마나 더 갈까
삼성전기가 다시 시장의 관심권에 들어온 이유는 단순한 주가 반등이 아니라 이익 추정의 속도다. AI 서버용 MLCC와 패키지기판 공급 부족이 동시에 거론되면서 2026년 이익 눈높이가 빠르게 올라가고 있다. 다만 현재 PER은 115.6배로, 기대가 커진 만큼 실적 확인 부담도 같이 커졌다. 이 글은 삼성전기 주가 전망에서 기대와 걸림돌이 어디에서 갈리는지 숫자로 검증한다.
AI 서버 MLCC와 패키지기판 공급 부족이 삼성전기를 부른다
삼성전기가 지금 거론되는 핵심 배경은 AI 서버용 부품 수요다. 메트로신문은 AI 서버용 MLCC와 패키지기판 수요가 견조하고, 공급 부족에 따른 수익성 개선이 이어진다고 보도했다. 같은 보도에서 3분기 실적은 매출 3조8300억원, 영업이익 6601억원으로 추정됐고, 영업이익은 전년 동기 대비 154% 증가해 증권사 평균 추정을 웃돌 것으로 제시됐다. AI 서버 출하 확대와 신규 서버 플랫폼 양산으로 MLCC 공급 부족이 심화됐고, 일부 유통가격은 한 달 새 280% 급등한 것으로 보도됐다. FC-BGA 쪽에서도 ABF 기판 조달 기간이 통상 12주에서 48–56주로 길어지는 공급 제약이 이어진다는 점이 언급됐다. 최근 리포트에서는 이익 추정 상향 재가속, AI 부품 공급 부족 심화, MLCC 대규모 수주 공시가 함께 제시되며 수요와 이익 추정이 같은 방향으로 움직이고 있다.
숫자로 보기
| 항목 | 값 | 비고 |
|---|---|---|
| 종가·시가총액 | 1,486,000원·112.1조원 | 수집 시점 네이버 증권 기준, 52주 고가 2,417,000원의 61% 수준 |
| 2023.12 실적 | 매출 8.9조원·영업이익 6,605억원 | 영업이익률 7.43% |
| 2024.12 실적 | 매출 10.3조원·영업이익 7,350억원 | 영업이익률 7.14% |
| 2025.12 실적 | 매출 11.3조원·영업이익 9,133억원 | 영업이익률 8.07% |
| 2026.12 증권사 평균 추정치 | 매출 14.3조원·영업이익 2.0조원 | 확정 실적이 아닌 추정치 |
| 2026년 9월 분기 증권사 평균 추정치 | 영업이익 6,051억원 | 2026년 6월 4,404억원에서 추가 개선 추정 |
| 밸류에이션 | PER 115.6배·추정 PER 75.03배 | 이익 개선 기대가 이미 가격에 반영된 상태 |
| 수급 | 외국인 5일 +56,727주, 20일 +245,519주·기관 20일 +387,267주 | 외국인 보유 37.95% |
2026년 영업이익 2.0조원 추정은 2025년 9,133억원에서 이익 체급이 한 단계 올라간다는 뜻이다. 분기 영업이익 6,051억원은 한 분기 이익만으로 2023년 연간 영업이익 6,605억원에 근접하는 크기다. 반대로 PER 115.6배는 지금 가격이 현재 이익보다 미래 이익에 크게 기대고 있다는 신호다. 외국인과 기관 수급이 모두 플러스라는 점은 관심이 붙었다는 의미지만, 수급은 실적 발표 전후로 빠르게 바뀔 수 있다.
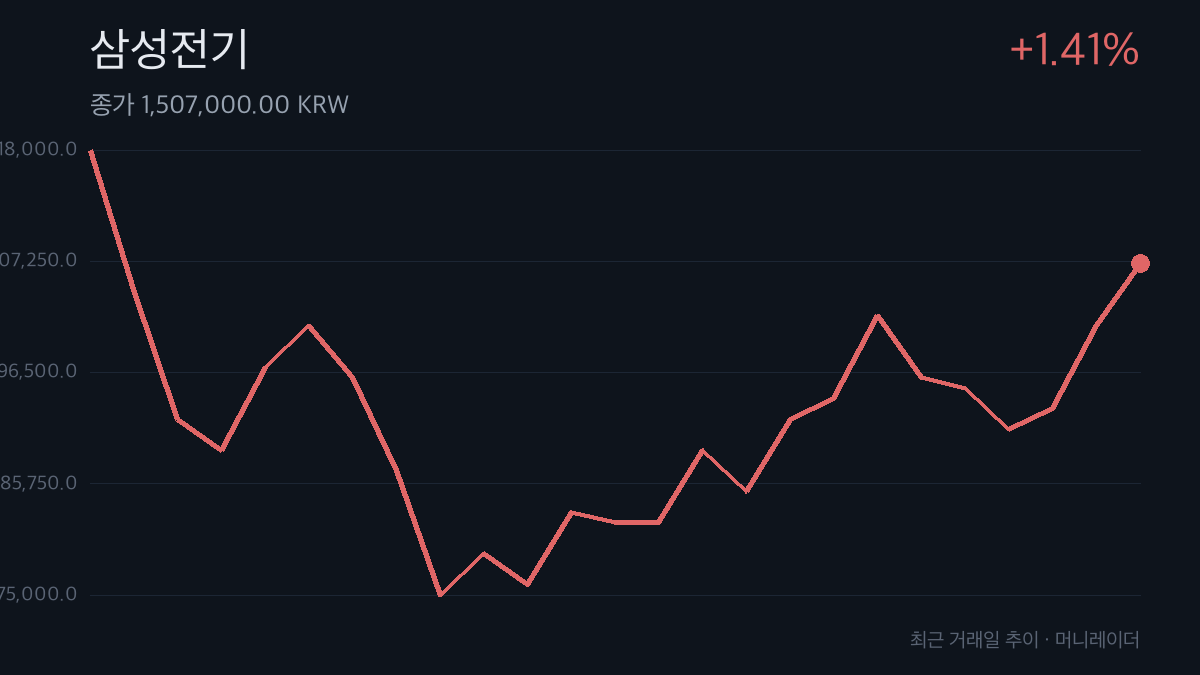
PER 115.6배와 높아진 3분기 6601억원 눈높이
가장 큰 부담은 밸류에이션이다. 네이버 증권 기준 삼성전기 PER은 115.6배, 추정 PER은 75.03배로 제시돼 있다. 2026년 이익 개선 추정치가 실제 실적으로 확인되지 않으면 높은 배수 자체가 주가의 압박 요인이 된다. 3분기 기대치도 이미 높아졌다. 메트로신문은 3분기 영업이익 추정치 6601억원과 3개월 전 증권사 평균 추정 4700억원 수준을 함께 보도했는데, 눈높이가 빠르게 올라간 뒤에는 발표치가 그 속도를 따라가지 못할 때 반응이 약해질 수 있다. 공급 부족도 양날의 숫자다. 일부 MLCC 유통가격 한 달 새 280% 급등, ABF 기판 조달 기간 48–56주 확대가 수익성 개선 논리의 근거인 만큼, 이 수치들이 정상화되면 이익 추정 상향 논리도 약해질 수 있다.
채널의 읽기: 2.0조원 이익 추정과 공급제약
주도주 후보 — 머니레이더의 읽기는 이렇습니다 — 삼성전기는 AI 부품 공급부족과 이익 추정치 상향이 같이 움직이는 구간에 들어와 주도주 자격을 갖춘 쪽으로 봅니다.
근거는 두 가지다. 첫째, 2026년 증권사 평균 영업이익 추정치가 2.0조원으로 2025년 9,133억원보다 크게 높게 잡혀 있다. 둘째, 메트로신문은 MLCC 일부 유통가격 한 달 새 280% 급등, ABF 기판 조달 기간 48–56주 확대를 보도했다. 반증 신호도 분명하다. 2026년 3분기 실적 발표에서 영업이익이 네이버 증권 2026.09 증권사 평균 추정치 6,051억원이나 기사 추정치 6,601억원에 못 미치면 이 읽기는 흔들린다.
다음 체크포인트: 3분기 6051억원과 2027년 LTA
첫째, 2026년 3분기 실적 발표에서 영업이익이 현재 2026.09 증권사 평균 추정치 6,051억원 및 기사 추정치 6,601억원에 부합하는지 확인해야 한다. 둘째, 다음 수주 공시에서 MLCC 추가 장기공급계약 또는 대규모 수주 공시가 이어지는지 봐야 한다. 셋째, 2027년 생산능력의 60–70%를 LTA로 확보한다는 목표가 실제 계약으로 채워지는지는 2027년 생산능력 관련 추가 계약 발표 시점에 확인할 부분이다.
삼성전기 주가 전망에서 자주 묻는 질문
Q. 삼성전기 주가가 52주 고가보다 낮은데 저평가로 볼 수 있나? A. 현재 종가 1,486,000원은 52주 고가 2,417,000원의 61% 수준이다. 다만 PER 115.6배와 추정 PER 75.03배를 함께 보면, 단순히 고점 대비 하락률만으로 저평가를 말하기 어렵다.
Q. 삼성전기 실적에서 가장 먼저 봐야 할 숫자는 무엇인가? A. 2026년 3분기 영업이익이다. 증권사 평균 추정치 6,051억원과 기사 추정치 6,601억원에 얼마나 부합하는지가 이익 추정 상향 흐름을 확인하는 첫 관문이다.
시세와 재무 수치는 수집 시점 네이버 증권 기준이며 실시간 수치와 다를 수 있다. 증권사 평균 추정치는 확정 실적이 아니라 추정치다. 이 글은 투자 권유가 아니며, 투자 판단과 책임은 본인에게 있습니다.
출처
- 초점 삼성전기 ‘널뛰기 목표가’ 메리츠증권, 산정 기준도 바뀌었다 — 경인방송 뉴스
- 삼성전기 주가 장중 6%대 올라, 미국 나스닥 훈풍에 국내 IT주 강세 — 비즈니스포스트
- 삼성전기, 주가는 빠졌는데 실적은 뛴다…AI 부품 수요 기대감↑ — 메트로신문
- 삼성전기(009150) — 매일경제 마켓
- 美 반도체 훈풍에 기판주 불기둥…삼성전기·코리아써키트 담은 초고수 — 한국경제