SK이노베이션 주가 전망, 영업이익 9.3조는 진짜일까
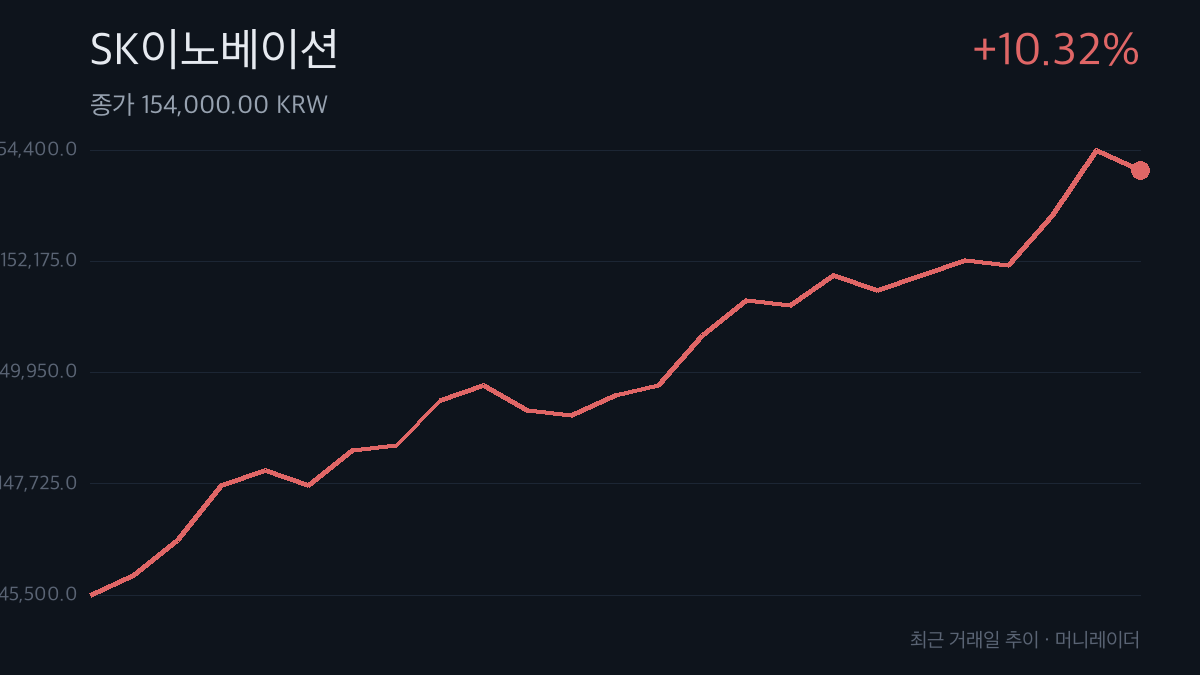
SK이노베이션은 적자 꼬리표와 2026년 대형 이익 회복 기대가 동시에 붙은 종목이다. 종가는 139,600원, 시가총액은 25.6조원으로 이미 대형주임에도 고유가 수혜 기대감에 하루 8%대 움직임이 확인됐다. 이 글의 질문은 단순하다. 2026년 영업이익 9조원대 추정이 실제 주가를 설명할 만큼 단단한지, 아니면 아직 확인해야 할 숫자인지 점검한다.
2026년 영업이익 9.3조원이 SK이노베이션을 다시 불렀다
SK이노베이션이 다시 거론되는 첫 이유는 2026년 연간 실적 전망이다. 증권사 평균 추정은 매출액 104조7559억원, 영업이익 9조2984억원으로 제시됐고, 정유·화학 호황과 SK E&S 합병 효과, SK온 턴어라운드가 맞물린 개선으로 보도됐다. 하나증권은 올해 영업이익을 전년 대비 2821% 증가한 11조8000억원으로 전망했고, 3분기 영업이익도 약 3조1000억원으로 증권사 평균 추정 1조9000억원을 65% 웃돌 것으로 봤다고 전해졌다. iM증권도 올해 영업이익 10조4410억원을 전망하며 지정학 갈등 속 유가, 정제마진, SMP 레벨을 근거로 들었다. 수급도 같은 방향이다. 외국인은 5일 739,859주, 20일 2,251,318주 순매수했고 기관도 20일 618,808주 순매수로 집계됐다. 같은 에너지 업종에서도 S-Oil +10.82%, GS +2.84%가 함께 움직여 업종 전반의 관심이 붙은 흐름이다.
숫자로 보기
| 항목 | 값 | 비고 |
|---|---|---|
| 종가·시가총액 | 139,600원 / 25.6조원 | 52주 고가 166,000원의 84% |
| 2023년 실적 | 매출 77.3조원 / 영업이익 1.9조원 | 영업이익률 2.46% |
| 2024년 실적 | 매출 74.3조원 / 영업이익 3,557억원 | 영업이익률 0.48% |
| 2025년 실적 | 매출 80.3조원 / 영업이익 4,487억원 | 영업이익률 0.56% |
| 2026년 증권사 평균 추정 | 매출 104.8조원 / 영업이익 9.3조원 | 추정 영업이익률 8.88% |
| 2026년 상반기 분기 이익 | 3월 2.2조원 / 6월 3.5조원 | 턴어라운드 일부 확인 구간 |
| PER·EPS | PER -배 / 추정 PER 8.03배 / EPS -6,951원 | 현재 실적 기준은 적자 영향 |
| 수급 | 외국인 5일 +739,859주, 20일 +2,251,318주 / 기관 20일 +618,808주 | 외국인 보유 16.15% |
2025년 영업이익률 0.56%는 100원을 팔아 1원도 채 남기지 못한 수준에 가깝다. 반면 2026년 추정 영업이익률 8.88%는 같은 100원을 팔아 약 9원을 남기는 구조로 바뀐다는 뜻이다. 현재 PER이 산출되지 않는 것은 이익 체력이 아직 과거 숫자로는 설명되지 않는다는 의미다. 추정 PER 8.03배는 이미 벌어 놓은 이익보다 앞으로 벌 것으로 보는 이익에 기대는 가격표다.
9조원 이익 기대를 흔드는 합병 희석과 업황 민감도
가장 큰 부담은 밸류에이션이 확정 실적이 아니라 추정 실적에 기대고 있다는 점이다. 현재 PER은 -배이고 EPS는 -6,951원이며, 2025년 순이익은 -54,364억원이었다. 반대로 추정 PER 8.03배는 2026년 순이익 3.6조원 추정치가 현실화된다는 전제가 붙는다. 사업 재편도 주주가치 변수다. SK아이이테크놀로지 흡수합병은 발행주식수 2.6% 희석 요인으로 보도됐고, 합병 발표 뒤 주가는 11% 급락했다고 전해졌다. 4분기에는 SK시티가스홀딩스 매각과 3조2000억원 규모 상환전환우선주 현물 청산 이슈도 확인해야 한다. 업황 측면에서는 유가, 환율, 정제마진 변동성이 커지면 2026년 영업이익률 8.88%라는 가정이 흔들릴 수 있다.
채널의 읽기
주도주 후보 — 머니레이더의 읽기는 이렇습니다 — 이번 건은 2026년 영업이익 추정치 9.3조원이 이미 상반기 분기 이익으로 확인되기 시작한 대형 에너지 턴어라운드라 주도주 후보로 봅니다.
근거는 두 가지다. 첫째, 2026년 증권사 평균 추정 영업이익이 9.3조원, 영업이익률이 8.88%로 제시됐다. 둘째, 외국인은 5일 739,859주, 20일 2,251,318주 순매수했고 기관도 20일 618,808주 순매수로 집계됐다. 반증 신호도 분명하다. 2026년 3분기 실제 영업이익이 네이버 증권 증권사 평균 추정 2.0조원을 밑돌면, 이 종목을 주도주 후보로 보는 핵심 근거가 약해진다.
다음 체크포인트
- 2026년 3분기 실적에서 네이버 증권 증권사 평균 추정 영업이익 2.0조원과 기사에 인용된 하나증권 전망 3.1조원 사이 어디에 실제 숫자가 찍히는지 확인 — 2026년 3분기 실적 발표.
- SK시티가스홀딩스의 KKR 매각 진행 여부와 3조2000억원 규모 상환전환우선주 현물 청산 영향 확인 — 2026년 4분기.
- SK지오센트릭 NCC 66만t 설비 가동 중단 또는 폐쇄 여부와 장부가 1조원 규모 영향 확인 — 2027년.
SK이노베이션 검색자가 자주 묻는 질문
Q. SK이노베이션의 2026년 영업이익 9조원대는 어떤 의미인가요? 2025년 영업이익 4,487억원에서 2026년 9.3조원으로 뛰는 그림이라, 단순 개선이 아니라 이익 체질이 바뀌는지를 보는 숫자다. 다만 증권사 평균 추정은 확정 실적이 아니므로 3분기와 4분기 실제 발표로 확인해야 한다.
Q. SK아이이테크놀로지 흡수합병은 왜 변수인가요? 보도 기준으로 발행주식수 2.6% 희석 요인이 언급됐고, 합병 발표 뒤 주가가 11% 급락했다는 점에서 기존 주주가치와 연결되는 사안이다. 실적 개선 기대가 커도 사업 재편 과정에서 주식 수, 청산 이슈, 자산 매각 영향이 함께 반영될 수 있다.
시세와 재무는 수집 시점 네이버 증권 기준이며 실시간과 다를 수 있다. 하나증권, iM증권, 유안타증권 등의 전망과 리포트 제목은 증권사 의견이다. 이 글은 투자 권유가 아니며, 투자 판단과 책임은 본인에게 있습니다.
출처
- 오늘의 주목주 SK이노베이션 주가 7%대 내려, 코스피 외국인 매도세에 6870선 약보합 마감 — businesspost.co.kr
- SK이노베이션 주가, 9월 30일 148,800원 1.99% 상승 — TopStarNews
- 이주의 관.종SK이노베이션, 올해 사상 최대 실적 전망 — v.daum.net
- 오늘의 주목주 ‘고유가 수혜 기대감’ SK이노베이션 주가 8%대 올라, 코스피 기관 매수세에 7천 선 강보합 마감 — businesspost.co.kr
- 주유소 먹튀 토토 - 주유소 먹튀 토토 — Calgary Roughnecks