LG이노텍 주가, 12.20% 급등과 누리호 5차 검증
10월 6일 LG이노텍의 급등은 실적 호조가 확인됐다기보다 환율 일시 요인 해석, ABF기판 기대, 누리호 5차 성능 검증 뉴스가 동시에 반영된 움직임이다. 종가는 전 거래일보다 12.20% 오른 64만4000원으로 보도됐다. 다만 서울경제 보도상 3분기 예상 실적은 컨센서스를 밑돌 것으로 제시돼, 반등의 성격을 실적 개선으로 단정하기는 이르다. 오늘의 핵심은 주가가 올랐다는 사실보다 이 상승을 뒷받침할 후속 공지와 리포트가 이어지는지에 있다.
3분기 컨센서스 하회 전망에도 64만4000원까지 오른 배경
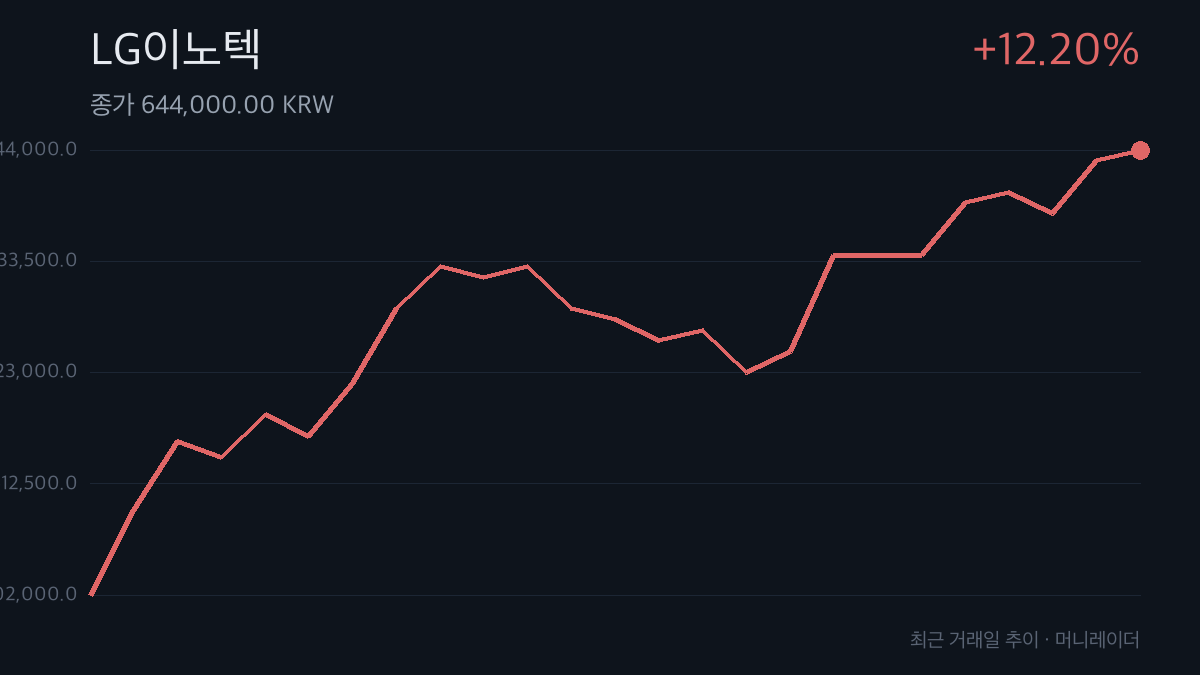
LG이노텍은 10월 6일 오전 9시 11분 기준 전 거래일보다 2만9500원, 5.14% 오른 60만5000원에 거래된 것으로 서울경제가 보도했다. 이후 한국경제 보도 기준 유가증권시장에서 전 거래일보다 12.20% 오른 64만4000원에 마감했다. 비즈니스포스트는 LG이노텍 주가가 장중 9%대 상승했고, 미국 기술주 훈풍 속에 삼성전기 주가도 강세를 보였다고 전했다. 상승의 한 축은 키움증권 보고서였다. 서울경제에 따르면 키움증권은 10월 6일 보고서에서 LG이노텍 목표주가 110만 원과 매수 의견을 유지했다. 동시에 3분기 예상 매출액 5조8598억 원, 영업이익 917억 원은 컨센서스를 밑돌 것으로 봤다. 권민규 키움증권 연구원은 3분기 약세를 환율에 의한 일시적 영향으로 분석하며 “환율을 제외하면 업황은 유의미한 변화없이 견조하다”고 평가한 것으로 보도됐다.
숫자로 보기
| 항목 | 값 | 비고 |
|---|---|---|
| 10월 6일 종가 등락률 | +12.20% | 한국경제 보도 기준 |
| 10월 6일 종가 | 64만4000원 | 유가증권시장 마감 기준 |
| 오전 9시 11분 주가 | 60만5000원 | 서울경제 보도 기준 |
| 오전 9시 11분 상승폭 | 2만9500원, +5.14% | 전 거래일 대비 |
| 올해 6월 1일 터치 가격 | 181만4000원 | 서울경제 보도 기준 |
| 고점 대비 하락률 | -67.97% | 서울경제 보도 기준 |
| 키움증권 3분기 예상 매출액 | 5조8598억 원 | 컨센서스 하회 전망 |
| 키움증권 3분기 예상 영업이익 | 917억 원 | 컨센서스 하회 전망 |
| 거래대금 | 공개 수치 없음 | 사실 목록에 수치 없음 |
표에서 가장 눈에 띄는 부분은 종가 상승률과 3분기 실적 전망의 방향이 같지 않다는 점이다. 주가는 강하게 반등했지만, 보도된 증권사 추정치는 컨센서스 하회를 전제로 하고 있다. 따라서 이번 움직임은 확정 실적보다 환율 영향의 일시성, ABF기판 호황, 신규 검증 뉴스에 대한 기대가 더 크게 작용한 것으로 해석할 수 있다.
110만 원 목표주가보다 먼저 확인할 것은 회사 공지와 3분기 숫자
키움증권의 110만 원 목표주가와 매수 의견은 증권사 의견으로 보도된 내용이며, LG이노텍의 실적 가이던스나 주가 보장이 아니다. 특히 서울경제 보도에서도 3분기 예상 매출액과 영업이익은 컨센서스를 밑돌 것으로 제시됐다. 이 때문에 확인해야 할 경계는 ‘실적 부진이 일시적 환율 영향인지’와 ‘업황 견조 판단이 다른 리포트로 확산되는지’다. 한국경제가 전한 누리호 5차 탑재 및 우주 환경 성능 검증 소식도 투자심리를 자극한 재료이지, 아직 매출 규모나 계약 조건이 확인된 사안으로 보기는 어렵다. 따라서 회사 공지, 후속 보도, 3분기 실적 발표에서 환율 영향과 수익성 설명이 어떻게 나오는지가 중요하다. 보도 일부가 유료 콘텐츠 영역으로 제공됐다는 점도 감안해, 현재 확인 가능한 기사 본문 노출 내용까지만 반영해 판단해야 한다.
LG전자·LG에너지솔루션까지 번진 누리호 5차 투자심리
한국경제는 LG이노텍, LG에너지솔루션, LG전자가 누리호 5차에 각각 카메라 모듈, 배터리팩, 파워모듈 등을 탑재해 우주 환경에서 성능 검증에 나선다는 소식이 투자심리를 자극했다고 보도했다. 같은 보도에서 LG전자는 7.64% 오른 23만2500원, LG에너지솔루션은 5.12% 오른 39만 원에 마감한 것으로 제시됐다. 이 이슈는 LG그룹 내 부품, 전장, 배터리 관련 종목에 함께 언급되며 투자심리를 넓힌 사례다. 비즈니스포스트 보도처럼 미국 기술주 훈풍 속에 삼성전기도 강세를 보인 만큼, 전자부품 업종 전반의 위험 선호도 함께 작용한 것으로 볼 수 있다.
머니레이더의 읽기
이번 반등은 실적 호조 확인보다 환율 일시 요인 해석과 누리호 5차 검증 뉴스가 결합한 재평가성 반등에 가깝다.
첫째, 키움증권은 3분기 실적이 컨센서스를 밑돌 것으로 보면서도 환율을 제외한 업황은 견조하다고 평가한 것으로 보도됐다. 둘째, ABF기판 호황과 주요 고객사와의 협업 기대감, 누리호 5차 성능 검증 뉴스가 동시에 거론되며 단기 투자심리를 키웠다. 반대로 다른 증권사들이 3분기 부진을 구조적 부담으로 해석하거나 목표주가 하향 흐름이 더 확산된다면, 이번 상승은 성장 스토리 재평가보다 하루짜리 뉴스 반등으로 약해질 수 있다.
오늘 저녁부터 내일 오전까지 볼 세 가지
첫째, LG이노텍의 누리호 5차 탑재와 성능 검증 관련 회사 공지 또는 후속 보도 여부를 확인해야 한다. 카메라 모듈 탑재 사실을 넘어 검증 범위, 일정, 사업화 가능성에 대한 설명이 나오는지가 중요하다.
둘째, 3분기 부진을 환율 일시 요인으로 보는 증권사 리포트가 추가로 나오는지 봐야 한다. 9월 이후 메리츠증권은 100만 원, 대신증권은 92만 원, 다올투자증권은 100만 원으로 목표주가를 낮춘 것으로 보도된 만큼 의견 변화가 필요하다.
셋째, 3분기 실적 발표 전후로 매출 5조8598억 원, 영업이익 917억 원 전망과 실제 숫자의 차이를 확인해야 한다. 수익성 설명이 환율에 머무는지, ABF기판과 주요 고객사 협업 기대가 실적 전망에 반영되는지가 다음 해석의 기준이 된다.
출처
- LG이노텍 주가 장중 9%대 올라, 미국 기술주 훈풍에 삼성전기 주가도 강세 — 비즈니스포스트
- 고점 대비 67% 빠졌는데…“LG이노텍 110만 원 간다” 줍줍 리포트 — 서울경제
- “3분기가 바닥”…LG이노텍, 환율 악재 지나고 우주·기판 기대에 12% 급등 — 한국경제
- LG이노텍 주가, 10월 6일 장중 620,000원 8.01% 상승 — TopStarNews
- 모닝 리포트 “LG이노텍, 악재 반영…목표가 110만원 유지” — newspim.com