심텍 주가 전망, CPU·LPDDR에 2026년 이익 2570억
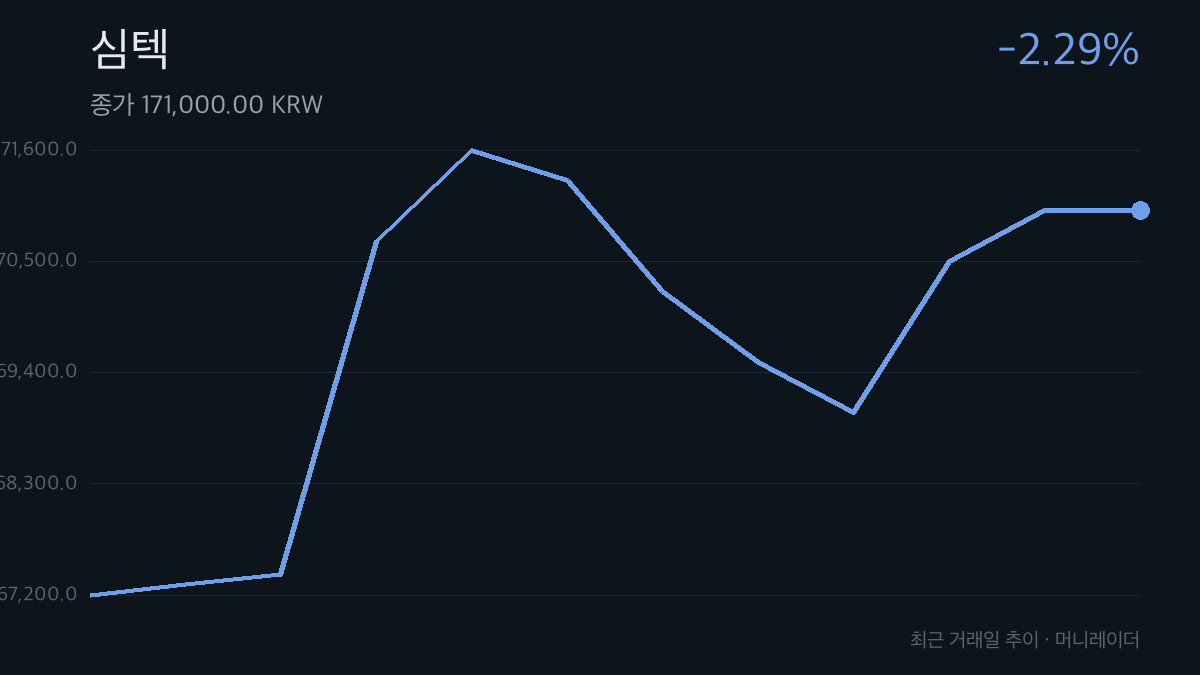
심텍은 AI 서버와 메모리 패키지기판 수요가 동시에 부각되며 다시 시장의 관심을 받고 있다. 종가는 175,000원, 시가총액은 6.5조원으로 이미 커진 상태이고 52주 고가 182,600원에도 가까워졌다. 이 글의 질문은 단순한 강세 흐름이 아니라 2026년 이익 추정치가 현재 가격을 설명할 만큼 충분한지다. 수요 보도, 실적 숫자, 수급, 리스크를 나눠 심텍 주가 전망의 판단 재료를 정리한다.
AI 서버 CPU와 LPDDR 기판 수요가 심텍을 다시 끌어올렸다
10월 6일 iM증권은 심텍을 CPU와 LPDDR 수요 확대의 중심으로 제시했다고 보도됐다. 보도에 따르면 iM증권은 AI용 CPU 수요 성장, LPDDR 침투 속도, SOCAMM 채택 고객사 확대를 주가 촉매로 봤다. AMD가 차세대 서버 CPU에서 LPDDR5X 기반 SOCAMM 지원을 공식화했다는 점도 같이 언급됐다. 8월 공시한 증설 효과가 향후 매출로 나타날 것이라는 분석도 붙었다. 같은 날 매일경제 마켓은 심텍이 해당 리포트 이후 장중 7.78% 강세를 보였다고 전했다. 수급도 가격을 밀어 올린 배경이다. 외국인은 최근 5거래일 기준 417,394주, 20거래일 기준 358,512주 플러스였고 기관도 20거래일 기준 328,579주 플러스로 집계됐다.
숫자로 보기
| 항목 | 값 | 비고 |
|---|---|---|
| 종가·시가총액 | 175,000원·6.5조원 | 52주 고가 182,600원의 96% 수준 |
| 2023년 매출·영업이익 | 1.0조원·-881억원 | 영업이익률 -8.46% |
| 2024년 매출·영업이익 | 1.2조원·-470억원 | 영업이익률 -3.81% |
| 2025년 매출·영업이익 | 1.4조원·119억원 | 영업이익률 0.84% |
| 2026년 컨센서스 | 매출 2.1조원·영업이익 2,570억원 | 증권사 추정치 평균 |
| 2026년 3분기 컨센서스 | 영업이익 844억원·영업이익률 15.19% | 확정 실적 아님 |
| PER·EPS | PER -배, 컨센서스 PER 32.86배·EPS -1,410원 | 적자 구간과 미래 이익 반영이 함께 존재 |
| 수급 | 외국인 5일 +417,394주, 20일 +358,512주·기관 20일 +328,579주 | 외국인 보유 14.11% |
숫자의 핵심은 2025년 영업이익 119억원에서 2026년 컨센서스 2,570억원으로 뛰는 추정치다. 가정집으로 치면 이제 막 적자를 벗어난 집이 내년에 큰 폭의 현금흐름 개선을 기대받는 상황이다. 다만 현재 가격은 이미 52주 고가의 96% 수준이라, 기대만으로는 설명력이 약해질 수 있다. 컨센서스 PER 32.86배는 2026년 이후 이익을 먼저 반영하는 값이므로 실적 확인이 늦어지면 부담으로 바뀔 수 있다.
52주 고가 96% 가격과 32.86배 PER이 남긴 부담
가장 큰 부담은 밸류에이션이다. 현재 PER은 EPS -1,410원 탓에 산출되지 않고, 컨센서스 PER은 32.86배로 제시돼 있다. 매일경제 마켓은 iM증권이 2027년 P/E 33배와 글로벌 비교 기업 평균 42배의 20% 할인을 적용했다고 전했지만, 이 계산은 2027년 EPS 추정치를 전제로 한다. 추정치가 낮아지면 같은 주가도 더 비싸 보일 수 있다. 가격 선반영도 무시하기 어렵다. 중부매일은 연초 대비 229% 급등을 보도했고, 한국경제는 두 달 새 주가가 2배 뛰었다고 전했다. 재무 측면에서도 2025년 순이익 -1,646억원, ROE -32.1%, 부채비율 181.13%가 남아 있으며 2026년 6월 분기 부채비율도 183.1%다.
머니레이더는 심텍을 주도주 후보로 본다
[판정] 주도주 후보 — 심텍은 가격이 이미 많이 앞서갔지만, 2026년 이익 급증 추정치와 CPU·LPDDR 수요 보도가 동시에 붙어 있어 주도주 후보 자격은 있다고 본다.
[근거] 첫째, 2026년 컨센서스 영업이익이 2,570억원으로 제시돼 2025년 119억원 대비 큰 폭의 개선을 가정하고 있다. 이는 단순한 테마가 아니라 손익 구조 변화 가능성을 보는 숫자다.
[근거] 둘째, iM증권은 AI용 CPU 수요, LPDDR 침투, SOCAMM 고객사 확대를 촉매로 언급했고, 10월 6일 보도에서 심텍 평가 가격을 기존 18만5천원에서 25만원으로 높였다고 전해졌다. 해당 수치는 증권사 의견의 인용일 뿐 이 글의 제시 가격은 아니다.
[반증 신호] 2026년 3분기 실적에서 영업이익 844억원 추정치에 크게 못 미치거나 영업이익률이 2026년 6월 12.22%에서 개선되지 않으면 이 읽기는 약해진다.
2026년 3분기 844억원 추정치와 다음 20거래일 수급을 확인할 때다
첫째, 2026년 3분기 실적 발표에서 영업이익 844억원과 영업이익률 15.19% 추정치에 얼마나 근접하는지 확인해야 한다. 2026년 이익 급증 논리가 분기 실적으로 검증되는 첫 단계다.
둘째, 다음 분기 실적과 증설 관련 후속 공시에서 8월 공시한 증설 효과가 SOCAMM 매출 증가로 실제 반영되는지 봐야 한다. 수요 보도와 공장 증설이 매출로 연결되는지가 핵심이다.
셋째, 다음 5거래일과 20거래일 수급 갱신에서 외국인 5일 +417,394주, 20일 +358,512주 흐름이 이어지는지 확인할 필요가 있다. 가격이 고점권에 가까울수록 수급의 방향 전환은 체감 변동성을 키울 수 있다.
심텍 주가 전망에서 자주 나오는 CPU·SOCAMM 질문
심텍은 왜 AI 서버 수혜 종목으로 거론되나
보도 기준으로는 AI용 CPU 수요 성장, LPDDR 침투 확대, SOCAMM 채택 고객사 확대가 함께 언급됐기 때문이다. 특히 AMD가 차세대 서버 CPU에서 LPDDR5X 기반 SOCAMM 지원을 공식화했다는 분석이 심텍의 패키지기판 수요 기대와 연결됐다.
2026년 이익 추정치만 보면 충분히 좋아진 것인가
2026년 컨센서스 영업이익 2,570억원은 2025년 119억원과 비교하면 매우 큰 개선이다. 다만 컨센서스는 확정 실적이 아니며, 현재 가격은 이미 52주 고가에 근접해 있어 3분기 844억원 추정치와 수익성 15.19% 달성 여부를 같이 봐야 한다.
이 글은 투자 권유가 아니며, 투자 판단과 책임은 본인에게 있습니다.
출처
- 코스닥 현미경 분석 심텍, 소캠2·MSAP 매출 확대 등으로 주가 신고가 행진? — 데일리인베스트
- 심텍, 장중 17만원 돌파…연초 대비 229% 급등 — 중부매일
- iM증권, 심텍 목표가↑…”AI CPU 수요확대 수혜로 지속 성장” — 연합뉴스
- 심텍 ‘CPU, LPDDR 수요 확대의 중심’ 증권사 발표에 강세…7.78% — 매일경제 마켓
- iM증권 “심텍 목표주가 상향, 에이전틱AI·소캠 타고 2028년까지 성장” — 비즈니스포스트