SK하이닉스 주가 전망, HBM 조정 뒤 263.9조 이익 시험
SK하이닉스는 AI 메모리와 HBM 사이클을 대표하는 종목으로 다시 거론되고 있습니다. 동시에 주가가 3개월 만에 40% 넘게 빠졌다는 보도가 나오면서, 조정 이후에도 주도주 자격을 유지할 수 있는지가 쟁점이 됐습니다. 이 글은 2026년 이익 추정치, 외국인 수급, 솔리다임 이슈를 함께 놓고 SK하이닉스 주가 전망을 점검합니다.
3개월 40% 조정 뒤 AI 메모리 이익 체력을 다시 묻는다
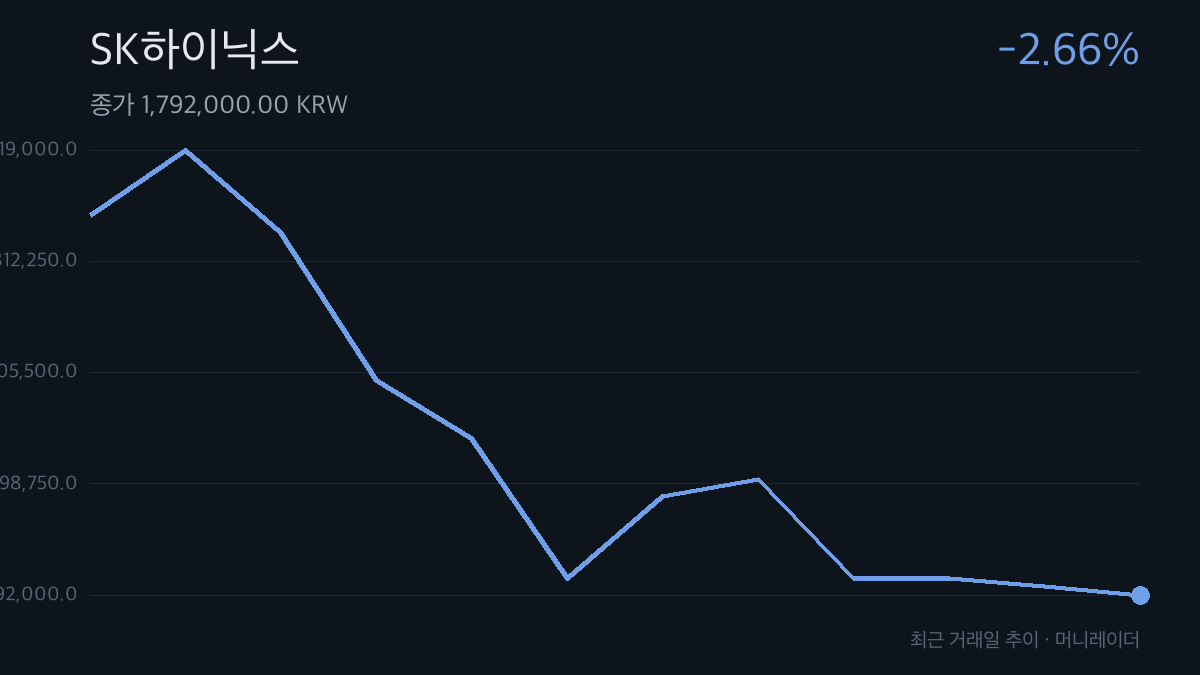
SK하이닉스가 지금 다시 주목받는 이유는 주가 조정과 실적 기대가 동시에 커졌기 때문입니다. 매일경제는 주가가 3개월 만에 40% 넘게 빠졌다고 보도했고, 이는 AI 메모리 대표주가 조정 이후에도 시장을 이끌 수 있는지 확인할 계기가 됐습니다. 10월 6일 미래에셋증권은 ‘작은 의심들까지 모두 소화했다’는 제목의 리포트를 냈고, 최근 의심 요인을 실적과 업황 쪽에서 다시 해석하는 흐름이 확인됐습니다. 연합인포맥스는 3분기 영업이익이 환율 하락에도 74조원으로 역대 최대가 될 수 있다는 전망을 보도했습니다. 신한투자증권과 한국투자증권은 구조적 공급 부족과 AI 수혜를 근거로 380만원을 제시했다고 쿠키뉴스가 전했습니다. 여기에 솔리다임 중복상장 우려에 대해 회사가 ‘상장 결정 안돼, 주주가치 우선’이라고 밝혔다고 조선일보가 보도하면서 주주가치 이슈도 함께 점검 대상이 됐습니다.
숫자로 보기
| 항목 | 값 | 비고 |
|---|---|---|
| 종가 | 1,841,000원 | 52주 고가 3,002,000원 대비 61% |
| 시가총액 | 1306.9조원 | 초대형 시총 구간 |
| 2023년 매출·영업이익 | 32.8조원 / -77,303억원 | 영업이익률 -23.59% |
| 2024년 매출·영업이익 | 66.2조원 / 23.5조원 | 영업이익률 35.45% |
| 2025년 매출·영업이익 | 97.1조원 / 47.2조원 | 영업이익률 48.59% |
| 2026년 컨센서스 | 매출 342.5조원 / 영업이익 263.9조원 | 추정치, 영업이익률 77.05% |
| 2026년 9월 분기 컨센서스 | 매출 98.3조원 / 영업이익 77.2조원 | 추정치, 영업이익률 78.58% |
| 밸류에이션 | PER 7.98배 / 컨센서스 PER 5.1배 | EPS 224,313원 |
| 수급 | 외국인 5일 -2,456,523주 / 20일 -6,292,551주 | 기관 20일 +96,758주, 외국인 보유 49.76% |
숫자의 핵심은 2025년과 2026년 사이의 이익 격차입니다. 2025년 영업이익 47.2조원도 큰 규모지만, 2026년 컨센서스는 263.9조원으로 여러 단계 커진다는 가정을 담고 있습니다. PER 7.98배와 컨센서스 PER 5.1배가 낮아 보이는 이유도 미래 이익이 크게 늘어난다는 전제 때문입니다. 반대로 외국인 수급은 20일 기준 629만주 이상 유출이라, 실적 기대와 시장 자금 흐름이 아직 같은 방향이라고 보기는 어렵습니다.
낮아 보이는 PER은 263.9조 이익 추정치가 지켜질 때만 설명된다
가장 큰 리스크는 밸류에이션 숫자 자체보다 그 숫자를 가능하게 하는 전제입니다. PER은 7.98배, 컨센서스 PER은 5.1배로 낮아 보이지만 이는 2026년 순이익 253.5조원과 영업이익 263.9조원이 유지된다는 가정에 기대고 있습니다. 실적 눈높이가 높아진 점도 부담입니다. 조선비즈는 삼성전자와 SK하이닉스 3분기 영업이익 190조원 전망과 함께 ‘눈높이 너무 높다’는 경계를 보도했고, 연합인포맥스는 SK하이닉스 3분기 영업이익 74조원 전망을 전했습니다. 수급도 아직 강하다고 보기 어렵습니다. 당일 주가가 -2.82%였고, 같은 업종 내 주성엔지니어링 +15.61%, 이수페타시스 +9.16%, 한미반도체 +1.29%보다 약했습니다.
머니레이더는 SK하이닉스를 주도주 후보로 본다
[판정] 주도주 후보 — 외국인 물량 유출과 주가 조정은 부담이지만, 2026년 이익 추정치와 HBM 고객 다변화 보도가 더 큰 힘으로 작용할 수 있어 SK하이닉스는 주도주 후보로 봅니다.
[근거] 2026년 컨센서스 영업이익 263.9조원, 영업이익률 77.05%가 제시돼 있습니다. 이는 단순한 테마가 아니라 이익 규모로 설명되는 구간입니다.
[근거] 연합인포맥스는 3분기 영업이익 74조원 역대 최대 전망을 보도했고, 미래에셋증권은 10월 6일 ‘작은 의심들까지 모두 소화했다’는 리포트를 냈습니다. 신한투자증권의 ‘흔들림 없는 실적 우상향’, 대신증권의 ‘소음보다 방향성에’라는 리포트 제목도 실적 방향성을 중시하는 해석에 가깝습니다.
[반증 신호] 2026년 9월 분기 실적 발표에서 영업이익이 컨센서스 77.2조원을 의미 있게 밑돌거나, 발표 이후 2026년 연간 영업이익 컨센서스 263.9조원이 하향 조정되면 이 읽기는 깨집니다.
2026년 9월 분기 실적과 다음 회사 공시가 흐름을 가른다
첫째, 2026년 9월 분기 실적 발표 때 매출 98.3조원, 영업이익 77.2조원 컨센서스 충족 여부를 확인해야 합니다. 숫자가 맞더라도 영업이익률 78.58% 수준이 유지되는지가 함께 중요합니다.
둘째, 솔리다임 상장 여부와 주주가치 보호 방안은 다음 회사 공시 또는 공식 발표 때 확인해야 합니다. 회사가 ‘상장 결정 안돼, 주주가치 우선’이라고 밝힌 만큼 후속 입장이 주주가치 논란을 줄이는지 봐야 합니다.
셋째, 다음 네이버 증권 컨센서스 갱신이나 증권사 리포트 업데이트 때 2026년 연간 영업이익 263.9조원과 컨센서스 PER 5.1배가 유지되는지 확인해야 합니다. 시세와 재무 수치는 수집 시점 네이버 증권 기준이며, 컨센서스는 확정 실적이 아니라 증권사 추정치의 평균입니다.
SK하이닉스 HBM과 조정을 묻는다
Q. SK하이닉스 주가 전망에서 HBM이 왜 핵심인가요?
A. 현재 SK하이닉스 논리는 AI 메모리 수요와 구조적 공급 부족이 2026년 이익 추정치를 키운다는 데 있습니다. 2026년 영업이익 263.9조원 컨센서스가 유지되려면 HBM을 포함한 고부가 메모리 수요가 실제 실적으로 이어져야 합니다.
Q. SK하이닉스 조정은 실적 둔화 신호인가요?
A. 주가 조정만으로 실적 둔화를 단정하기는 어렵습니다. 다만 외국인 20일 -6,292,551주, 당일 -2.82%라는 수급과 가격 흐름은 부담이므로 2026년 9월 분기 실적과 컨센서스 변화로 확인해야 합니다.
이 글은 투자 권유가 아니며, 투자 판단과 책임은 본인에게 있습니다.
출처
- 3개월 만에 40% 넘게 빠졌다…SK하이닉스 주가, 맥 못추는 이유 — mk.co.kr
- SK하이닉스 미국 상장(SKHY) 주가 전망 2026: 목표주가 $245.21, 본주 대비 프리미엄의 의미 — Mitrade
- 결국 목표가 ‘380만원’까지 나왔다… “SK하이닉스, 이제 시작이다” — 쿠키뉴스
- “삼성전자 SK하이닉스 주가 빠르게 반등 어렵다” 영국 FT 전망, 금리 상승에 역풍 커져 — 비즈니스포스트
- “주식 갖고 있으라더니” 솔리다임 중복상장···주주가치 보호 시험대 — 주간경향