한화에어로스페이스 주가 전망, 다음 주도주 맞나

한화에어로스페이스는 방산 수출 확대와 대형 수주 기대가 겹치며 다시 시장의 중심에 섰다. 38조원 규모 일감, 미국과 스페인 K9 관련 보도, 조 단위 영업이익이 기대를 키우는 재료다. 동시에 현재 PER 26.66배와 외국인 20일 -86,362주 흐름은 부담으로 남아 있다. 이 글은 수주와 이익 성장이 가격 부담을 이겨낼 만큼 강한지 점검한다.
38조원 일감과 K9 미국·스페인 확장이 다시 불붙인 방산 기대
2026년 9월 30일 미래에셋증권은 한화에어로스페이스에 대해 ‘손이 뻗치지 않는 곳이 없다’는 신규 리포트를 냈고, K9 자주포의 미국·스페인 진출과 무기체계 전반의 수출 확대 가능성이 보도됐다. 2026년 9월 1일에는 한국투자증권이 ‘스페인 사업까지 수주, 강화되는 현지화 경쟁력’ 리포트를 내며 유럽 쪽 수주와 현지화 경쟁력을 다시 짚었다. 2026년 8월 24일 DS투자증권도 ‘K9MH의 미국 진출, 단일 수주 이상의 의미’라는 리포트를 통해 미국 방산시장 진입 이슈를 수주 확장 논리로 다뤘다. 여기에 한화에어로스페이스에 38조원 일감이 쌓였고 방산 생산능력이 1년 새 16.5% 늘었다는 보도도 나왔다. 미국 아칸소에 3조원 규모 탄약 생산거점을 구축한다는 보도는 미국 내 생산 기반 확대 기대를 더했다. 즉 지금의 관심은 단순한 테마보다, 실제 생산능력과 해외 수주 가능성이 함께 커지는지에 맞춰져 있다.
숫자로 보기
| 항목 | 값 | 비고 |
|---|---|---|
| 종가·시가총액 | 1,034,000원·55.1조원 | 이미 대형주 체급이라 작은 기대만으로 움직이기 어려운 규모다. |
| 52주 고가 대비 | 1,713,000원의 60% | 고점과 비교하면 아직 회복 여지가 있지만, 이전 가격이 자동으로 기준이 되지는 않는다. |
| 2023년 실적 | 매출 7.9조원·영업이익 5,943억원 | 방산 수출 확대 전 체급을 보여주는 출발선이다. |
| 2024년 실적 | 매출 11.2조원·영업이익 1.7조원 | 매출과 이익이 동시에 커지며 사업 규모가 한 단계 올라섰다. |
| 2025년 실적 | 매출 26.7조원·영업이익 3.1조원 | 회사가 벌어들이는 돈의 단위가 조 단위로 바뀐 구간이다. |
| 2026년 증권사 평균 추정 | 매출 32.4조원·영업이익 4.6조원 | 시장은 내년에도 외형과 이익 증가가 이어진다고 보고 있다. |
| 2026년 2분기 | 매출 9.3조원·영업이익 1.4조원 | 추정만이 아니라 최근 분기에서도 큰 이익이 확인됐다. |
| 밸류에이션 | PER 26.66배·증권사 평균 추정 PER 23.61배 | 좋은 회사를 싸게 보는 구간이라기보다 성장 기대를 이미 일부 반영한 가격대다. |
| 수급 | 외국인 5일 -1,281주·20일 -86,362주, 기관 20일 +55,263주 | 기관은 받치는 흐름이지만 외국인 방향은 아직 차갑다. |
2025년 매출 26.7조원은 2024년 11.2조원과 비교해 회사의 외형이 빠르게 커졌다는 뜻이다. 2026년 영업이익 4.6조원 추정은 방산 수출이 실제 이익으로 이어진다는 기대가 숫자로 반영된 것이다. 다만 PER 26.66배는 투자자가 현재 이익 1원에 대해 26원 이상을 지불하는 구조라, 실적 확인이 늦어지면 부담이 커질 수 있다. 외국인 20일 -86,362주는 가격보다 먼저 수급이 확신을 주지는 못하고 있다는 신호로 읽힌다.
PER 26.66배와 외국인 이탈이 남기는 부담
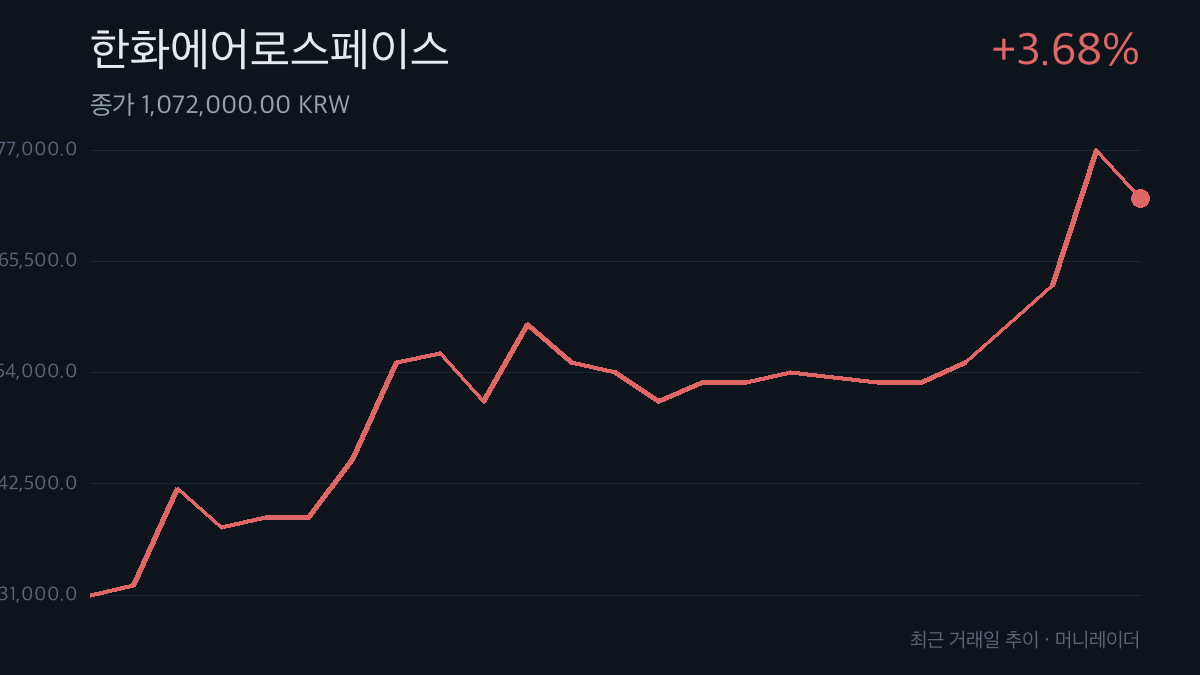
가장 먼저 볼 부분은 가격 부담이다. 현재 PER은 26.66배, 증권사 평균 추정 PER은 23.61배로, 성장 기대가 반영된 상태다. 미래에셋증권 리포트도 지상방산과 항공우주 부문에 각각 2027년 영업이익 기준 Target PER 30.8배와 25.7배를 적용했다고 보도됐다. 수급도 완전히 같은 방향은 아니다. 외국인은 20일 -86,362주, 5일 -1,281주 흐름인 반면 기관은 20일 +55,263주다. 수익성도 확인이 필요하다. 영업이익률은 2024년 15.41%에서 2025년 11.57%로 낮아졌고, 2025년 부채비율은 221.38%다.
채널의 읽기
주도주 후보 — 머니레이더의 읽기는 이렇습니다 — 한화에어로스페이스는 숫자로는 이미 대장주 체급을 갖췄고, 미국·스페인 수주 확장 보도까지 붙어 주도주 후보로 봅니다.
- 근거: 2026년 컨센서스 영업이익이 4.6조원으로 잡혀 있고, 2026년 2분기 영업이익도 1.4조원이다.
- 근거: 미래에셋증권 리포트와 뉴스핌 보도에서 K9의 미국·스페인 진출 및 무기체계 전반의 수출 확대 가능성이 언급됐다.
- 반증 신호: 2026년 3분기 실적 발표에서 영업이익이 컨센서스 1.2조원을 밑도는 것이 이 읽기의 반증 신호다.
핵심은 수출 스토리가 숫자로 이어지는지다. 이미 2026년 2분기 영업이익 1.4조원이 확인됐기 때문에 기대만으로 보기에는 근거가 있다. 반대로 다음 실적에서 증권사 평균 추정치를 놓치면, 높은 PER을 정당화하는 힘은 약해질 수 있다.
다음 체크포인트
첫째, 2026년 3분기 실적 발표에서 매출 7.7조원, 영업이익 1.2조원, 영업이익률 16.09% 달성 여부를 확인해야 한다. 이 숫자는 방산 수출 기대가 분기 실적으로 이어지는지를 보는 가장 가까운 일정이다. 둘째, 다음 관련 수주 공시에서 K9 미국·스페인 진출 관련 후속 수주 공시 또는 계약 구체화 여부를 봐야 한다. 셋째, 다음 네이버 증권 컨센서스 갱신에서 2026년 증권사 평균 추정 영업이익 4.6조원과 증권사 평균 추정 PER 23.61배가 어떻게 변하는지 확인할 필요가 있다.
자주 묻는 질문
Q. 한화에어로스페이스 PER 26.66배는 부담스러운 수준인가요?
A. PER 26.66배는 성장 기대가 이미 가격에 반영된 구간으로 볼 수 있다. 다만 2026년 영업이익 4.6조원 추정과 최근 분기 영업이익 1.4조원이 함께 제시되고 있어, 부담 여부는 다음 실적 확인과 함께 봐야 한다.
Q. K9 미국·스페인 이슈가 왜 중요하게 다뤄지나요?
A. 미국과 스페인 진출은 단일 지역의 일회성 뉴스가 아니라 현지화 경쟁력과 수출 확장 가능성을 보여주는 재료로 다뤄지고 있다. 특히 미국 아칸소 3조원 규모 탄약 생산거점 보도까지 붙어, 해외 생산 기반 확대 여부가 함께 중요해졌다.
시세와 재무 수치는 수집 시점 네이버 증권 기준이며 실시간과 다를 수 있다. 증권사 평균 추정은 확정 실적이 아니라 추정치다. 이 글은 투자 권유가 아니며, 투자 판단과 책임은 본인에게 있습니다.
출처
- 한화에어로스페이스 주가, 10월 1일 1,034,000원 2.68% 상승 — TopStarNews
- 리포트 브리핑한화에어로스페이스, ‘손이 뻗치지 않는 곳이 없다’ 목표가 1,550,000원 - 미래에셋증권 — 뉴스핌
- 한화에어로스페이스 주가 33,000원 상승 후 장마감 — 아시아뉴스통신
- 역시 시장은 미래를 본다…3Q K-방산株, ‘신규 수주’에 희비 엇갈려 — 에너지경제신문
- 한화에어로, 글로벌 영토 확장…목표價 155만원 — 경제타임스