LG에너지솔루션 주가 전망, 3분기 영업익 7560억 반전
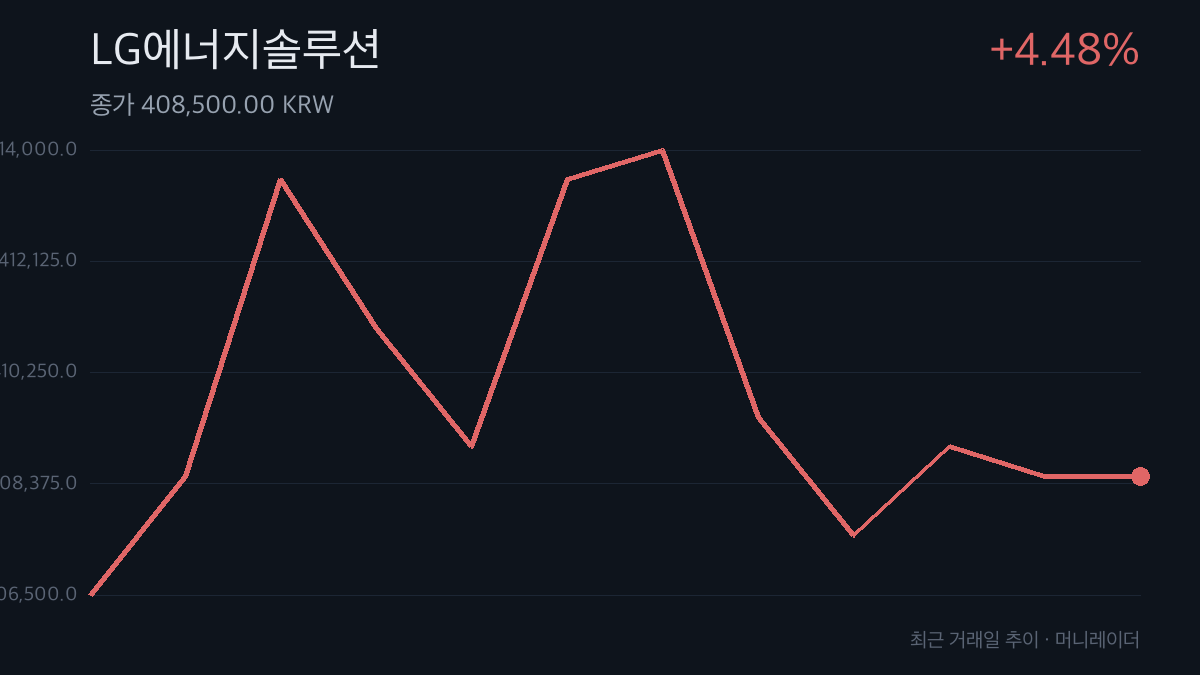
LG에너지솔루션이 다시 2차전지 대표주로 거론되고 있습니다. 10월 8일 보도된 3분기 실적이 시장 예상치를 웃돌았고, ESS 수주 기대까지 함께 붙었기 때문입니다. 다만 주가가 반등했다고 회복이 모두 확정된 것은 아닙니다. 이 글은 실적 반전, ESS 증설, 수급, 밸류에이션을 놓고 LG에너지솔루션의 현재 위치를 검증합니다.
3분기 7560억원과 ESS 90GWh가 회복 기대를 키웠다
10월 8일 글로벌이코노믹 보도에 따르면 LG에너지솔루션의 3분기 매출은 9조6434억원으로 전년 동기 대비 59% 증가했습니다. 영업이익은 7560억원으로 25.7% 늘었고, 시장 예상치를 웃돈 것으로 보도됐습니다. 더 중요한 대목은 AMPC를 제외한 영업이익도 3391억원으로 흑자 전환했다는 점입니다. 보조금 효과를 덜어낸 기초 체력도 회복되는지 확인할 수 있는 숫자이기 때문입니다. 신한투자증권은 ESS 신규 수주 목표 90GWh 가운데 상반기 약 30GWh를 확보했고, 하반기 잔여 프로젝트 수주가 집중될 것으로 전망했습니다. 같은 보도에서 올해 말 북미 ESS 생산능력이 50GWh 이상으로 확대될 것이라는 전망도 나왔습니다. 당일 주가는 391,000원으로 3.71% 반등했고, 외국인 5일 35,160주, 기관 20일 463,968주 순유입이 확인됐습니다.
숫자로 보기
| 항목 | 값 | 비고 |
|---|---|---|
| 종가 | 391,000원 | 당일 +3.71% 반등 |
| 시가총액 | 94.9조원 | 2차전지 업종 내 대형주 |
| 52주 고가 대비 | 74% | 고가 527,000원 기준 |
| 2023년 실적 | 매출 33.7조원, 영업이익 2.2조원 | 영업이익률 6.41% |
| 2024년 실적 | 매출 25.6조원, 영업이익 5,754억원 | 영업이익률 2.25% |
| 2025년 실적 | 매출 23.7조원, 영업이익 1.3조원 | 영업이익률 5.69% |
| 2026년 컨센서스 | 매출 32.2조원, 영업이익 8,647억원 | 추정치, 순이익 -5,045억원 |
| PER·EPS | PER -배, 컨센서스 PER -322.08배, EPS -7,193원 | 이익 기준 비교가 어려운 상태 |
| 수급 | 외국인 5일 +35,160주, 20일 +10,083주 / 기관 20일 +463,968주 | 외국인 보유 5.64% |
391,000원은 52주 고가 527,000원에 아직 닿지 못한 가격이지만, 당일 반등으로 회복 기대가 가격에 일부 반영된 구간입니다. 시가총액 94.9조원은 개별 종목을 넘어 2차전지 업종 심리에 영향을 줄 수 있는 규모입니다. 2025년 영업이익 1.3조원은 2024년 5,754억원보다 개선됐지만, 2026년 컨센서스 영업이익 8,647억원은 다시 낮아지는 추정치입니다. 2026년 9월 분기 컨센서스 영업이익은 3,264억원으로, 2026년 3월 -2,078억원과 6월 1,133억원 이후 회복 방향은 잡혀 있으나 확정 실적은 아닙니다.
-322.08배 PER과 부채비율 157.13%는 아직 설명이 필요하다
가장 걸리는 부분은 밸류에이션이 비싸다, 싸다로 단순 비교되기 어렵다는 점입니다. 현재 PER은 -배, 컨센서스 PER은 -322.08배, EPS는 -7,193원으로 표시돼 이익 기준의 정상 비교가 어렵습니다. 연간 매출도 2023년 33.7조원에서 2024년 25.6조원, 2025년 23.7조원으로 낮아졌고, 2026년 컨센서스 순이익은 -5,045억원 적자 추정치입니다. 재무 부담도 커졌습니다. 부채비율은 2023년 86.42%, 2024년 94.75%, 2025년 129%, 2026년 3월 140.02%, 2026년 6월 157.13%로 올라왔습니다. 같은 날 2차전지 안에서도 삼성SDI +3.02%, 에코프로비엠 +0.64%, 엘앤에프 -0.85%, 에코프로머티 -0.52%로 움직임이 갈려 업종 전체가 한 방향으로만 움직였다고 보기도 어렵습니다.
머니레이더는 LG에너지솔루션을 주도주 후보로 본다
[판정] 주도주 후보 — LG에너지솔루션은 3분기 실적 반전과 ESS 수주 기대가 동시에 붙어 2차전지 회복을 대표할 자격은 생겼지만, 이익 기준 밸류에이션이 아직 정상적으로 설명되지 않는 종목으로 봅니다.
[근거] 10월 8일 보도에서 3분기 매출 9조6434억원, 영업이익 7560억원으로 시장 예상치를 웃돌았고, AMPC 제외 영업이익도 3391억원 흑자 전환했다고 보도됐습니다.
[근거] ESS 신규 수주 목표 90GWh 중 상반기 약 30GWh 확보, 올해 말 북미 ESS 생산능력 50GWh 이상 전망이 함께 제시됐습니다.
[반증 신호] 하반기 ESS 잔여 프로젝트 수주가 공시나 보도로 이어지지 않거나, 다음 실적에서 AMPC 제외 영업이익 흑자 흐름이 꺾이면 2차전지 회복 대표주라는 해석은 약해집니다.
10월 확정 자료와 올해 말 북미 50GWh가 다음 검증 시점이다
첫째, 10월 8일 3분기 실적 발표 이후 확정 공시와 실적 자료에서 매출 9조6434억원, 영업이익 7560억원, AMPC 제외 영업이익 3391억원 흐름이 유지되는지 확인해야 합니다. 둘째, 하반기 잔여 프로젝트 수주 발표 시점에 ESS 신규 수주 목표 90GWh 중 상반기 약 30GWh 이후의 진척이 실제 공시나 보도로 확인되는지가 중요합니다. 셋째, 올해 말 북미 ESS 생산능력이 50GWh 이상으로 확대되는지 확인해야 합니다. 증권사 리포트 제목과 기사 속 전망은 해당 증권사의 의견이며, 확정 실적이나 수주 공시와는 구분해야 합니다.
LG에너지솔루션 10월 8일 반등과 PER
LG에너지솔루션 주가가 10월 8일 반등한 이유는 무엇입니까?
3분기 매출 9조6434억원, 영업이익 7560억원이 시장 예상치를 웃돌았다는 보도가 직접적인 재료였습니다. AMPC 제외 영업이익도 3391억원 흑자 전환했다는 점이 실적 회복의 질을 판단하는 핵심 숫자입니다.
LG에너지솔루션 PER이 -322.08배로 보이는 이유는 어떻게 봐야 합니까?
EPS가 -7,193원으로 표시되고 2026년 컨센서스 순이익도 -5,045억원 적자 추정치이기 때문에 일반적인 PER 비교가 어렵습니다. 이 경우 주가 판단은 단순 PER보다 AMPC 제외 이익, ESS 수주 공시, 북미 생산능력 확대 여부를 함께 봐야 합니다.
이 글은 투자 권유가 아니며, 투자 판단과 책임은 본인에게 있습니다.
출처
- 그룹 PRS 진단 ③ LG화학의 똘똘한 선택…LG엔솔 주가상승에 ‘웃음’ | — 연합인포맥스
- LG에너지솔루션 주가 4%대 상승, 3분기 영업이익 시장 기대치 웃돌아 — 비즈니스포스트
- 특징주 LG에너지솔루션, 3분기 사상 최대 매출.. 5%대 ‘강세’ — 글로벌이코노믹
- LG에너지솔루션 3분기 깜짝 실적에 주가 강세 — https://www.2news.co.kr/
- 특징주 LG에너지솔루션, 3분기 역대 최대 매출…장중 6%대 상승 — 뉴스핌